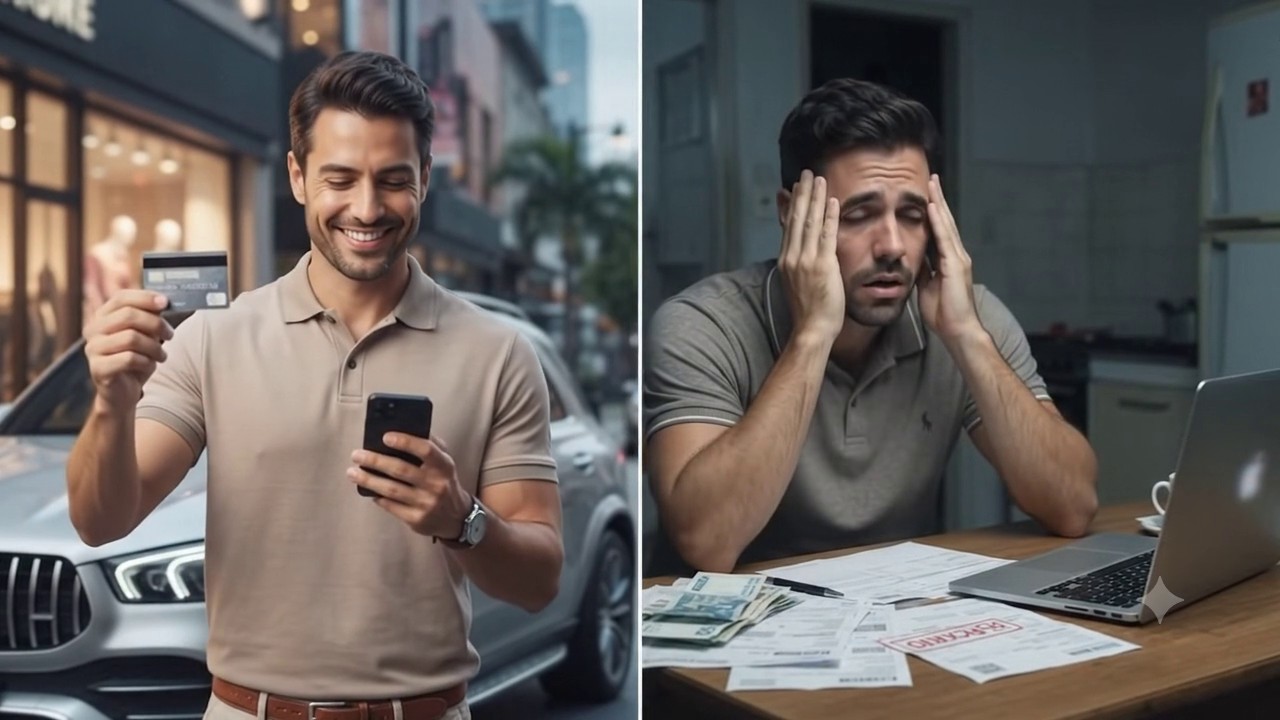
Você já reparou que hoje é mais fácil encontrar alguém com um carro novo do que alguém com três meses de despesas guardados?
Pois é. Eu reparei. E fiquei matutando nisso a semana inteira.
Eu, com meus 53 anos, 89 quilos de experiência acumulada e um perfeccionismo virginiano que já me fez planilhar até o consumo de erva-mate lá de casa, aprendi uma coisa meio sem graça: dinheiro é o assunto sobre o qual mais se fala e menos se conta a verdade.
A gente conta o que comprou. Nunca conta em quantas vezes.
O número que ninguém posta no story
No dia 10 de setembro deste ano, a Confederação Nacional do Comércio soltou mais uma rodada da Peic, a pesquisa que mede endividamento e inadimplência no Brasil. O resultado: 82% das famílias brasileiras têm dívidas a vencer. É o sétimo mês seguido batendo recorde. Em agosto do ano passado eram 78,8%.
Vamos traduzir isso para a mesa do domingo?
Imagine dez famílias num churrasco. Oito delas estão devendo. Três chegaram com contas atrasadas. E uma, calada, sabe que no mês que vem não vai conseguir pagar nem o mínimo.

E ninguém fala nada. Todo mundo elogia a picanha, comenta o Grêmio, pergunta do filho que entrou na faculdade. O assunto "estou apertado" não entra na roda. Vergonha é um sentimento caro — e a gente paga ele em juros.
Tem mais. O cartão de crédito aparece em mais de 85% das dívidas. As famílias comprometem, em média, quase 30% da renda com prestações. E quase 1 em cada 5 já entrega mais da metade de tudo que ganha antes mesmo do dinheiro esquentar na conta.
Me diz uma coisa: se metade do seu salário já tem dono no dia 5, você trabalha para você ou para os outros?
A parte que me surpreendeu de verdade
Eu confesso que esperava esse número concentrado só nas famílias de baixa renda. E lá está a dor mais aguda, sim — entre quem ganha até três salários mínimos, 85,1% estão endividados e quase 4 em cada 10 têm contas em atraso. Isso é falta de dinheiro mesmo. Isso é o leite, o gás, o remédio. Isso não é escolha, é aperto.
Mas aí veio o dado que me fez parar o mate no meio do caminho:
E aí a coisa muda de figura. Porque dívida de quem ganha pouco é tragédia social. Dívida de quem ganha bem é, na maioria das vezes, uma escolha de roteiro. É o cenário custando mais caro que o filme.
A conta que ninguém faz na hora de comprar
Vi um vídeo esses dias que resumiu isso melhor do que qualquer planilha minha. O sujeito propunha três comparações simples. Simples de doer.
Primeira. É melhor ter um carro de R$ 30 mil e R$ 500 mil investidos, ou um carro de R$ 150 mil e R$ 10 mil aplicados?
Segunda. É melhor morar numa casa de R$ 300 mil com um milhão rendendo, ou morar numa casa de um milhão sem nada rendendo?
Terceira. É melhor usar um celular de mil reais com dez mil investidos, ou ostentar um celular de dez mil sem um centavo de reserva?
Agora a parte incômoda: nas três comparações, quem está na segunda opção parece bem mais rico.
- Carro na garagem R$ 150 mil
- Dinheiro investido R$ 10 mil
- Carro na garagem R$ 30 mil
- Dinheiro investido R$ 500 mil
Na calçada, o da esquerda ganha. No extrato, o da direita tem 3,3 vezes mais — e meio milhão trabalhando enquanto ele dorme. Valores hipotéticos, a título de exemplo.
Do lado de fora, o carro de R$ 150 mil ganha do carro de R$ 30 mil. A casa de um milhão ganha da casa de R$ 300 mil. O celular caro ganha do celular simples. Em todas as fotos, todas as vezes.
Mas na planilha — e a planilha não tem Instagram — é exatamente o contrário. O primeiro sujeito tem meio milhão trabalhando para ele enquanto dorme. O segundo tem um bem que perde valor todo mês e uma parcela que não perde nunca.
Um está construindo patrimônio. O outro está financiando uma impressão.
Patrimônio e aparência não são a mesma coisa
E aqui está, na minha opinião, a frase mais importante desta conversa toda: existe uma diferença brutal entre patrimônio e aparência.
Quem está construindo riqueza pensa em uma palavra só, repetida feito mantra: ativo, ativo, ativo. O que isso aqui me devolve? O que isso rende? O que isso me dá de liberdade daqui a cinco anos?
Quem quer parecer rico pensa em outra palavra: validação. Quem vai ver? O que vão comentar? Vai render quantos "uau"?
E o "uau" é a mercadoria mais cara e mais perecível do mercado. Estraga em uma semana. Não tem nota fiscal. Não tem garantia. E o pior: não tem revenda.
Enquanto uma pessoa prioriza status, a outra está priorizando liberdade. Enquanto uma paga parcela cheia de juros, a outra está fazendo o dinheiro trabalhar.
Repara que, nos dois casos, o dinheiro está se movendo. A diferença é a direção. Num, ele sai. No outro, ele volta com amigos.
O que dizem os que realmente têm dinheiro
Aqui entra a parte que eu adoro contar, porque ela desmonta tudo o que o algoritmo te vende.
Dois pesquisadores americanos, Thomas Stanley e William Danko, passaram mais de vinte anos entrevistando milionários de verdade — gente com patrimônio, não com aparência. O resultado virou o livro O Milionário Mora ao Lado, e o retrato que saiu de lá é quase decepcionante de tão comum.
Metade dos milionários pesquisados nunca gastou mais de 29 mil dólares num carro em toda a vida. A maioria nunca comprou o modelo do ano. Metade nunca pagou mais de 235 dólares num relógio. Compravam terno de prateleira. Moravam na mesma casa mediana havia vinte anos.
Não porque fossem sovinas. Mas porque tinham entendido a regra mais simples e mais ignorada do jogo:
O carro que ele não comprou está na conta dele. O relógio que ele não comprou virou renda. O patrimônio de quem é próspero de verdade é invisível — justamente porque está trabalhando em algum lugar, e não estacionado na garagem perdendo valor todo santo dia.
É melhor ser bem-sucedido escondido do que parecer bem-sucedido financiando ilusão.
E o Brasil, como está guardando?
A resposta, infelizmente, combina demais com o que a gente viu até aqui.
A pesquisa Raio X do Investidor Brasileiro, feita pela Anbima com o Datafolha, mostrou que 64% dos brasileiros não investem em nada e que mais da metade não guarda dinheiro de forma alguma. Cerca de 31% não têm um centavo reservado para imprevisto. Só 24% conseguiriam manter os custos fixos por mais de seis meses se a renda parasse hoje.
E tem um dado que dói: quase metade da população vive em nível alto de estresse financeiro.
Agora junta as duas pontas. Oito em cada dez devendo. Três em cada dez sem nenhuma reserva. E uma cultura inteira que ensina a mostrar antes de ter.
Não é falta de informação. Informação nunca foi tão barata. É outra coisa. É medo de parecer menos.
O que a água me ensinou
Aqui eu preciso baixar a voz um pouco.
Em maio de 2024, Eldorado do Sul, a minha cidade, ficou debaixo d'água. Eu vivi aquilo. Vi vizinhos saindo de casa com o que cabia no braço. Vi gente perdendo, em poucas horas, o que levou trinta anos para juntar.
E eu vou te contar o que a água fez, porque isso não sai mais de mim: ela não perguntou a marca de nada.
Ela levou o carro importado e o carro velho com a mesma indiferença. Levou o sofá caro e o sofá de segunda mão. O que sobrou, o que realmente sobrou, foi o que não dava para molhar: a família inteira, a rede de gente que apareceu para ajudar, a fé de quem conseguiu rezar em pé, e — para quem tinha — algum dinheiro guardado que permitiu recomeçar sem pedir favor.
Naquelas semanas, ninguém perguntou o modelo do celular de ninguém. Perguntaram se tinha onde dormir.
Eu nunca mais olhei para "guardar dinheiro" como algo chato depois daquilo.
Como saber de que lado você está
Não precisa de consultoria nem de curso caro. Responde essas cinco perguntas com honestidade, sozinho, sem plateia:
- Se sua renda parasse hoje, quantos meses você aguentaria? Menos de três é sinal amarelo. Zero é sinal vermelho piscando.
- Quanto da sua renda já tem dono no dia 5? Se passa de 30%, você não está administrando um orçamento. Está administrando uma cobrança.
- Sua última compra grande foi um ativo ou uma validação? Ativo devolve. Validação só consome. Resposta honesta, não a resposta bonita.
- Seu patrimônio aumenta quando ninguém está olhando? Prosperidade que só existe na foto não é prosperidade. É cenografia.
- Você dorme tranquilo? Essa é a pergunta mais importante de todas. Não existe indicador financeiro melhor que uma boa noite de sono.
A verdade que precisa ser dita
Parecer rico é caro. Ser próspero é silencioso.
O sujeito que aparenta riqueza precisa renovar o cenário todo ano, porque cenário envelhece rápido e plateia esquece mais rápido ainda. Ele é refém de um público que nem sabe que existe esse papel.
E tem uma armadilha ainda pior escondida nisso: quem insiste em parecer rico corre um risco real de ficar pobre de verdade. Não é força de expressão. É aritmética. Juros compostos trabalham nos dois sentidos — e quem escolhe o lado errado da conta descobre isso tarde demais, geralmente num mês em que a vida resolve cobrar um imprevisto.
Já o homem próspero de verdade tem uma coisa que não cabe em foto nenhuma: opções. Ele pode dizer não a um trabalho ruim. Pode socorrer a mãe sem pedir empréstimo. Pode passar por uma enchente, uma demissão, um susto de saúde, e continuar tomando decisões em vez de aceitar as que sobraram.
Isso é liberdade. E liberdade não tem logo na frente.
Eu não estou aqui dizendo para você viver de miojo e nunca mais se dar um presente. Pelo amor de Deus, não é isso. Eu gosto de uma carne boa no domingo e não penso em abrir mão. O que eu estou dizendo é outra coisa, bem mais simples:
A diferença entre as duas frases é toda a diferença entre uma vida financeira leve e uma vida financeira asfixiada.
E agora a pergunta que eu queria deixar contigo até o fim da semana:
Se amanhã ninguém mais pudesse ver nada do que você tem — nem o carro, nem a casa, nem a roupa, nem a viagem —, quanto do que você comprou nos últimos dois anos você teria comprado do mesmo jeito?
Pensa com carinho nisso.
Porque a resposta dessa pergunta é, com uma precisão quase assustadora, o tamanho exato da sua prosperidade de verdade.
O homem também aprende a fingir que está tudo bem
Dívida a gente esconde pelo mesmo motivo que esconde cansaço, medo e tristeza. Homem, Você Não É Ridículo são 25 capítulos sobre o que a gente carrega calado — escrito de homem para homem, sem sermão e sem condescendência.
Conhecer o livro →Leia também
Simulador de renda passiva Quatro números e você vê em que mês o seu dinheiro passa a render mais do que você guarda. Gratuito, sem cadastro. Viver de dividendos: iniciante, intermediário e avançado Quanto de "padaria" você precisa ter para que os pedaços de lucro paguem a sua vida. O Homem e o Dinheiro: seu valor não está no seu saldo Por que tanto homem confunde saldo bancário com valor próprio — e como separar as duas coisas.Fontes. Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) — Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), edição de agosto de 2026, divulgada em 10/09/2026: 82% das famílias com dívidas a vencer (sétimo recorde consecutivo da série), 29,9% com contas em atraso, 85,1% de endividamento entre as famílias com renda de até três salários mínimos e 72,3% entre as de renda acima de dez salários mínimos. Raio X do Investidor Brasileiro, 9ª edição — Anbima em parceria com o Datafolha, divulgado em abril de 2026, com 5.832 entrevistados: 64% da população não aplica em produtos financeiros e 31% não têm dinheiro reservado para imprevistos. O Milionário Mora ao Lado (The Millionaire Next Door) — Thomas J. Stanley e William D. Danko. Imagem e vídeo de abertura e gráfico produzidos pela Rede Bolha; a imagem e o vídeo foram gerados com inteligência artificial e ilustram a matéria, não registram fato ocorrido. A comparação entre os dois patrimônios usa valores hipotéticos, a título de exemplo.
Aviso. Este texto tem finalidade jornalística e educacional e reúne informações públicas disponíveis até a data de publicação. Não constitui recomendação, análise ou consultoria de investimento e não indica ativos, produtos ou instituições financeiras. Para orientação sobre onde investir, procure um profissional autorizado pela Comissão de Valores Mobiliários (CVM).