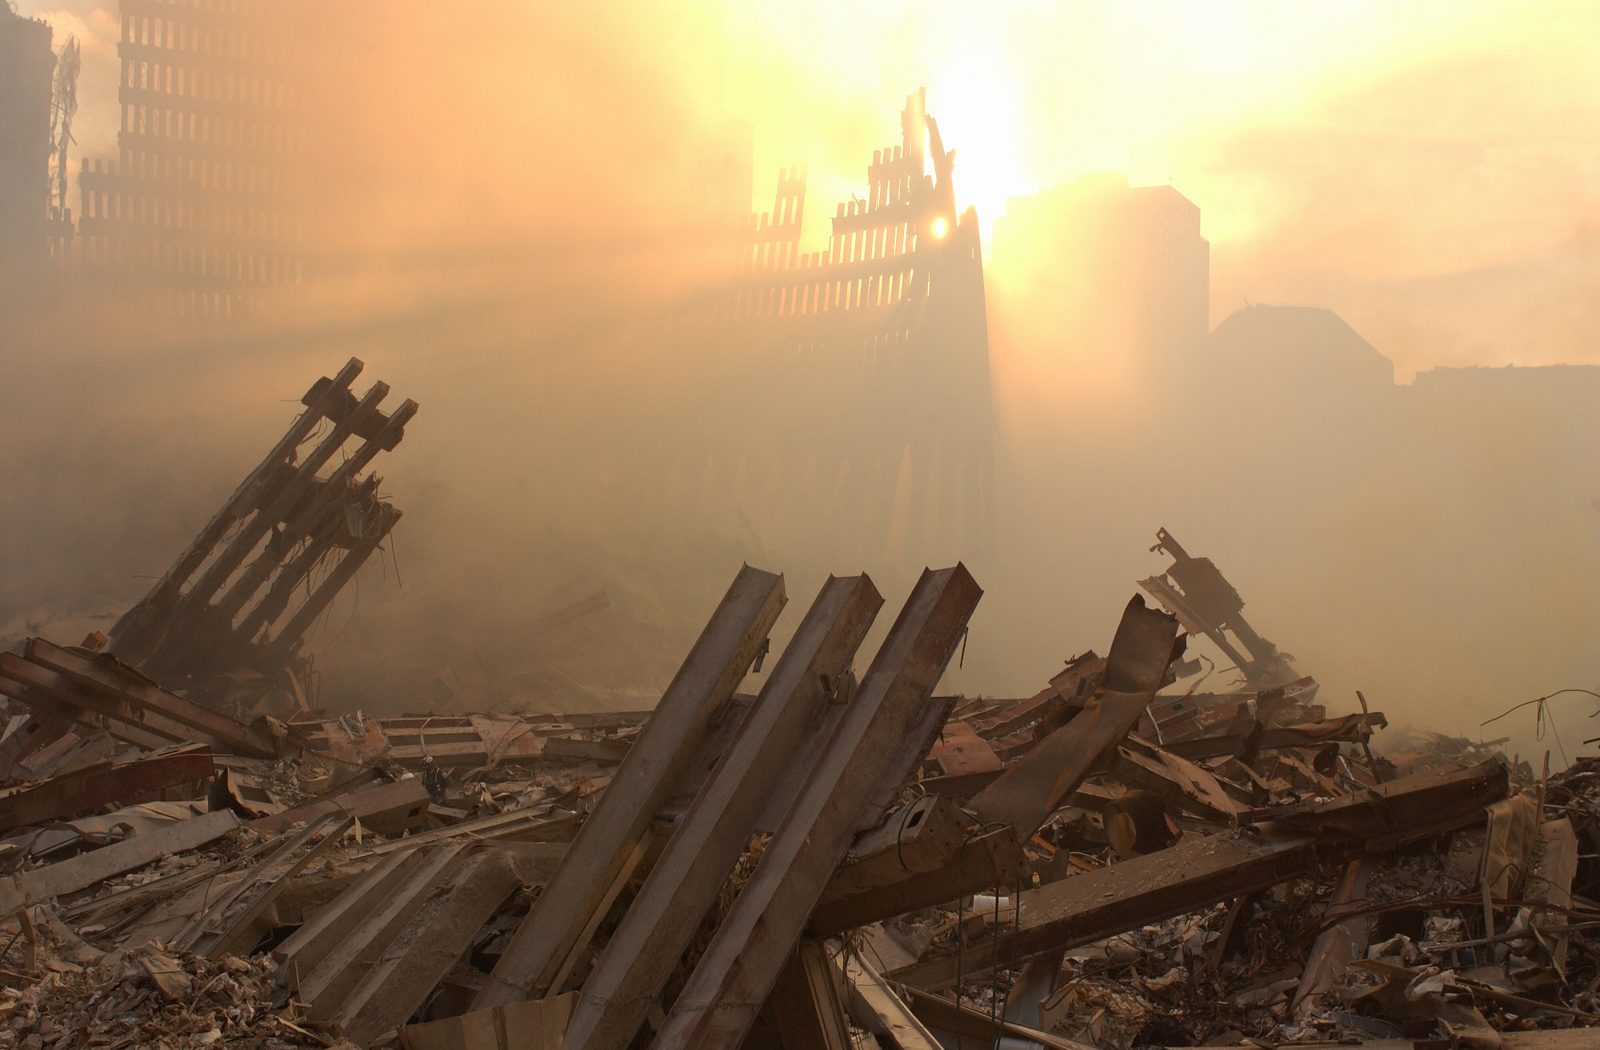
Você lembra onde estava naquela terça-feira?
Eu lembro. Tinha 28 anos, estava no trabalho, e alguém chegou dizendo que um avião tinha batido num prédio em Nova York. A primeira reação de todo mundo foi a mesma: acidente. Coisa de piloto que passou mal, sei lá. Aí veio o segundo avião, e o mundo inteiro entendeu ao mesmo tempo que não era acidente nenhum.
Vinte e cinco anos depois, os números daquele dia já estão nos livros. Foram 2.977 pessoas mortas nos ataques, sem contar os sequestradores. Esse é o número que dói, e ele não tem conversão para real, dólar ou ponto de índice.
Mas tem outra conta que começou a ser feita naquela manhã e que, honestamente, nunca terminou de ser paga. É dela que eu quero falar hoje. Não porque dinheiro importe mais que gente — não importa. E sim porque entender para onde o mundo levou o susto ajuda a entender o mundo em que você faz compras, paga juros e abre conta em banco hoje.
Quatro dias com a maior bolsa do planeta de portas fechadas
A Bolsa de Nova York não abriu no dia 11. Nem no 12, nem no 13, nem no 14. Só voltou a funcionar na segunda-feira, 17 de setembro — o fechamento mais longo desde 1933, lá nos escombros da Grande Depressão.
Quando reabriu, o tombo veio. O índice Dow Jones caiu 684,81 pontos, ou 7,1%, no pior dia em pontos da história até então. Na semana inteira, a queda passou de 14%.
Aqui no Brasil o pregão funcionou no próprio dia 11 e não aguentou. Em pouco mais de uma hora de negociação, o Ibovespa derretia, o circuit breaker foi acionado às 11h15 e a Bolsa parou. O dia fechou com queda de 9,18%. No dia seguinte, com a poeira ainda no ar, o índice subiu 2,64%.
Repare numa coisa que quase ninguém conta: em menos de dois meses o índice tinha voltado ao patamar anterior ao atentado. O mercado financeiro tem a memória curta de quem precisa abrir de novo na segunda-feira.
A economia americana, essa sim, demorou mais. E aqui vale uma correção que costuma passar batida: a recessão de 2001 não começou no 11 de Setembro. O escritório que data os ciclos econômicos americanos, o NBER, marca o início dela em março daquele ano — seis meses antes. O atentado não abriu o buraco. Ele jogou mais terra em cima de quem já estava dentro.
A maior conta de seguro que o mundo já tinha visto
Agora entra a parte que eu, como administrador, acho fascinante e que quase ninguém para para pensar.
Alguém tinha que pagar por aquilo. Prédios, aviões, vidas, lucros cessantes, responsabilidade civil. A conta das seguradoras ficou em torno de US$ 40 bilhões — o maior prejuízo segurado causado por mão humana até então.
O problema é que seguro funciona com uma lógica simples: a seguradora calcula o risco, cobra um preço por ele e reparte o resto com as resseguradoras. E terrorismo em escala de arranha-céu não estava em planilha nenhuma. Simplesmente não havia como precificar.
O que aconteceu depois é previsível: as apólices comerciais americanas começaram a excluir terrorismo do contrato. Sem cobertura, não sai financiamento. Sem financiamento, não sai obra. O governo teve que entrar como fiador do risco, com uma lei específica em 2002 — o tal do Terrorism Risk Insurance Act, que existe até hoje.
O avião que ficou mais caro para sempre
O setor aéreo americano levou o golpe mais direto. Com o espaço aéreo fechado por dias e o passageiro com medo de embarcar, as companhias começaram a queimar caixa numa velocidade que não dava para sustentar.
Onze dias depois do atentado, em 22 de setembro de 2001, foi sancionado um pacote de socorro de US$ 15 bilhões: US$ 5 bilhões de indenização direta pelas perdas do fechamento do espaço aéreo e US$ 10 bilhões em garantias de empréstimo.
Não foi suficiente. No ano seguinte, duas gigantes — US Airways e United Airlines — entraram com pedido de recuperação judicial.
E aí veio a mudança que você sente no corpo até hoje, toda vez que viaja: a segurança aeroportuária deixou de ser problema da companhia aérea e virou problema do Estado. Ainda em novembro de 2001 os Estados Unidos criaram a TSA, a agência federal que passou a revistar passageiro. Depois veio o Departamento de Segurança Interna, aprovado em 2002 e funcionando a partir de 2003.
Tirar o sapato na fila, o limite de 100 ml de líquido, a bagagem aberta na sua frente, chegar duas horas antes: tudo isso nasceu ali. Vira e mexe a gente reclama dessa fila — eu reclamo, confesso. Mas ela é uma cicatriz, não uma implicância.
O juro que desceu e demorou muito para subir
Essa é, na minha leitura, a consequência econômica mais duradoura de todas. E a menos comentada.
No dia em que o mercado reabriu, antes mesmo do pregão, o banco central americano cortou os juros em meio ponto, de 3,5% para 3%. E não parou. Ao fim de 2001, a taxa básica americana estava em 1,75%. Em 2003, chegou a 1% ao ano — coisa que aquele país não via desde os anos 1950.
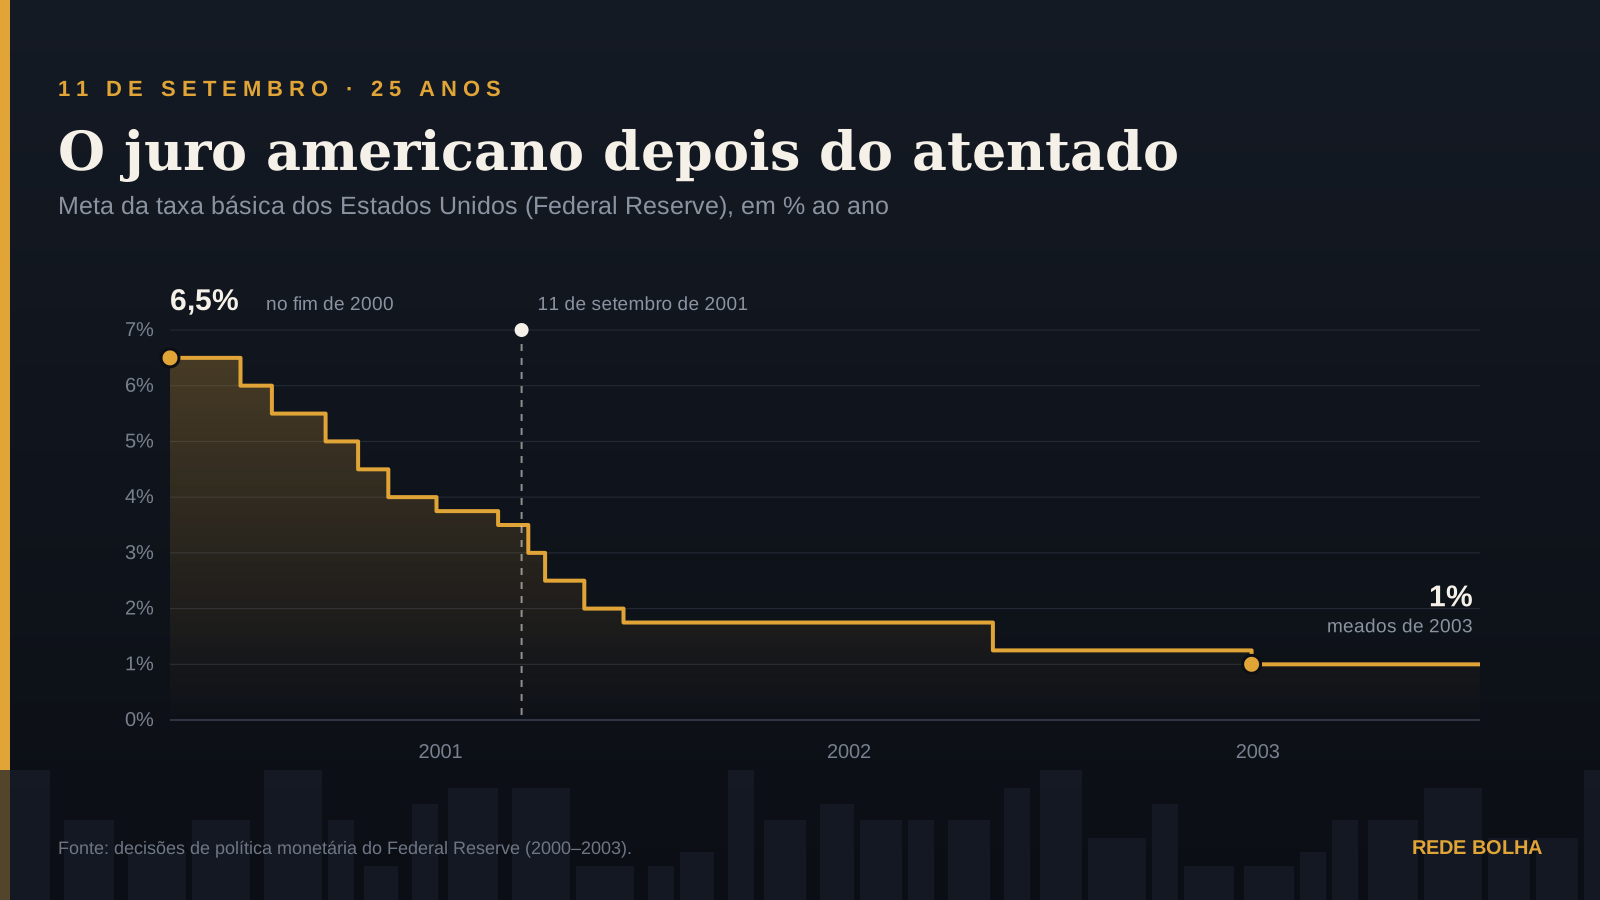
Dinheiro barato por muito tempo faz o que a gente esperava que fizesse: gente toma emprestado, compra casa, compra carro, a economia respira. Mas ele também faz outra coisa — empurra o preço dos imóveis para cima e afrouxa o critério de quem empresta.
Eu não vou te dizer que o 11 de Setembro causou a crise de 2008. Seria simplificar demais, e economista sério nenhum assina isso. Ganância, falta de fiscalização e engenharia financeira maluca fizeram muito mais estrago. Mas o combustível barato que alimentou aquela fogueira começou a ser bombeado ali, em setembro de 2001, por um banco central com medo de uma recessão pós-atentado.
A conta de US$ 8 trilhões
Um mês depois do atentado começou a guerra no Afeganistão. Em 2003, a do Iraque.
O projeto Costs of War, da Universidade Brown, fez a conta de tudo isso ao completar vinte anos: cerca de US$ 8 trilhões e aproximadamente 900 mil mortes diretas. E olha que esse cálculo não é só bala e combustível. Ele inclui o cuidado com os veteranos pelas décadas seguintes e os juros da dívida que os Estados Unidos fizeram para pagar aquilo.
Oito trilhões de dólares é um número que não entra na cabeça de ninguém, então vamos traduzir: dá mais ou menos vinte e quatro mil dólares por habitante dos Estados Unidos. Uma família americana de quatro pessoas carrega quase cem mil dólares dessa conta, parcelada em juros da dívida pública por gerações.
Eu tenho 53 anos. Quando essa fatura terminar de ser paga, eu não vou estar aqui. Meus netos vão.
A burocracia que chegou na sua agência bancária
Agora a parte que mais surpreende as pessoas quando eu conto, e que liga Nova York de 2001 ao seu gerente de banco aqui no Brasil.
Em outubro de 2001, os Estados Unidos aprovaram o Patriot Act. Tem um capítulo inteiro dessa lei que não fala de aeroporto nem de exército: fala de dinheiro. Seguir o dinheiro virou estratégia antiterrorismo, e o mundo inteiro seguiu junto.
É por isso que hoje o banco te pergunta de onde veio aquele depósito. É por isso que existe aquele formulário chato de "conheça seu cliente". É por isso que transferência grande gera alerta automático e comprovante de renda virou rotina.
Essa papelada toda nasceu ali. Ela combate lavagem de dinheiro e financiamento ao crime, e isso é bom. Também encareceu o crédito, criou um custo de conformidade que os bancos repassam para você e complicou a vida de quem só queria abrir uma conta.
E o Brasil, onde ficou nessa história?
Ficou no meio do tiroteio, sem ter atirado.
O ano de 2001 já era ruim por aqui antes do 11 de setembro: tinha racionamento de energia — o apagão —, a Argentina afundando ao nosso lado e o dólar subindo mês após mês. O atentado empurrou o investidor estrangeiro para o que ele considera seguro, e país emergente não entra nessa lista.
A lição que ficou é dura e vale para o país e para a sua casa: quem depende de dinheiro de fora sente primeiro quando o mundo se assusta. Vale para a economia brasileira. Vale para o sujeito que vive no cheque especial.
O que eu levo desses 25 anos
Aqui o tom abaixa.
Eu moro em Eldorado do Sul. Em maio de 2024, a água levou boa parte da minha cidade. Guardadas todas as proporções — e elas são enormes, não estou comparando tragédias —, eu aprendi na pele uma coisa que o 11 de Setembro ensinou à economia mundial:
O estrago do acontecimento é uma coisa. O estrago do medo que vem depois é outra, e costuma durar mais.
As Torres caíram em uma manhã. Os juros baixos duraram anos. A fila do aeroporto dura até hoje. A papelada do banco veio para ficar. Ninguém planejou nada disso na terça-feira; tudo isso foi sendo decidido depois, com a casa ainda tremendo.
Decisão tomada com medo é assim: ela resolve o problema de hoje e cria o de daqui a dez anos. Serve para país, serve para empresa e serve para você, que já vendeu investimento no pior dia ou pegou empréstimo no susto.
Vinte e cinco anos depois, a economia mundial já absorveu quase tudo. Os índices subiram, as companhias aéreas voltaram, as seguradoras se recompuseram.
O que não voltou foram as 2.977 pessoas. Essa parte da conta não tem como fechar.
E você, o que decidiu no susto e ainda está pagando?
A gente carrega mais coisa calada do que imagina
Medo, dinheiro, cansaço, decisão tomada na pressa. Homem, Você Não É Ridículo são 25 capítulos sobre o que a gente segura sozinho — escrito de homem para homem, sem sermão e sem condescendência.
Conhecer o livro →Leia também
O Homem e o Dinheiro: Seu Valor Não Está no Seu Saldo Por que tanto homem confunde saldo bancário com valor próprio — e como separar as duas coisas. O mês em que o dinheiro passa a trabalhar mais que você Existe uma data exata em que os juros rendem mais do que você consegue guardar. Quase ninguém calcula esse número. Simulador de renda passiva Quatro números e você vê em que mês a conta vira. Gratuito, sem cadastro.Fontes. Dados de mercado e do fechamento das bolsas de Nova York (reabertura em 17/09/2001 e queda de 684,81 pontos do Dow Jones); Ibovespa e acionamento do circuit breaker em 11/09/2001, conforme registros dos pregões da então Bovespa; estimativa de perdas seguradas em torno de US$ 40 bilhões; Air Transportation Safety and System Stabilization Act (Lei Pública 107-42, de 22/09/2001), com US$ 5 bilhões em compensação direta e US$ 10 bilhões em garantias de empréstimo; decisões de política monetária do Federal Reserve entre setembro de 2001 e 2003; datação do ciclo de recessão de março a novembro de 2001 pelo NBER; e projeto Costs of War, da Universidade Brown, para a estimativa de US$ 8 trilhões e cerca de 900 mil mortes diretas nas guerras posteriores ao atentado.
Aviso. Este texto tem finalidade jornalística e educacional. Não constitui recomendação, análise ou consultoria de investimento, e não indica ativos, produtos ou instituições financeiras. Dados históricos não representam garantia ou promessa de rentabilidade. Para orientação sobre onde investir, procure um profissional autorizado pela Comissão de Valores Mobiliários (CVM).